
Segundo estudo do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, a taxa média das novas operações de crédito rural contratadas por pessoas físicas passou de 6,3% ao ano, em 2021, para 12,2% em 2025. No mesmo período, a despesa anual estimada com juros aumentou 191%, passando de R$ 34 bilhões para R$ 99 bilhões, em valores corrigidos pela inflação.
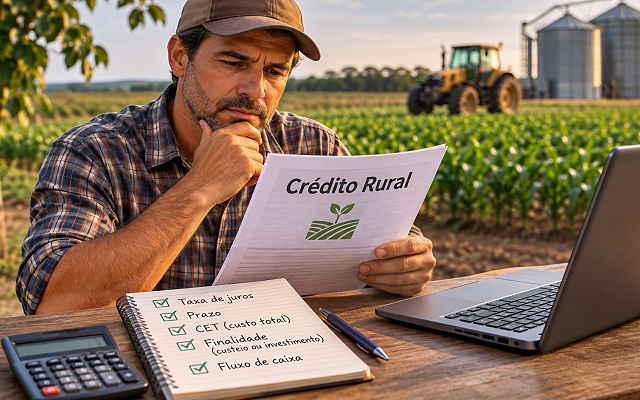
Para Romário Alves, CEO da Sonhagro, rede especializada em soluções de crédito rural, neste cenário, a contratação de um financiamento deve começar pela análise das necessidades da propriedade e da capacidade de pagamento do produtor. O valor disponibilizado pela instituição financeira não deve ser o único fator considerado, já que taxas de juros, prazos, garantias e condições de amortização podem alterar significativamente o custo final da operação.
“Antes de contratar um financiamento, o produtor precisa entender quanto aquele recurso vai custar e como as parcelas serão pagas ao longo do tempo. Nem sempre a linha que oferece o maior valor é a mais adequada. É necessário considerar o ciclo produtivo, a previsão de receitas e os compromissos que a propriedade já possui. Uma operação bem planejada pode ajudar no desenvolvimento da atividade sem comprometer o fluxo de caixa”, explica Alves.
Assim, para os produtores que pretendem investir na próxima safra, a análise antecipada das condições de crédito pode evitar decisões tomadas sob pressão. Com juros mais elevados, escolher o financiamento adequado exige atenção não apenas ao acesso aos recursos, mas principalmente à capacidade de transformar o investimento em resultados suficientes para cumprir as obrigações assumidas.